
私たちのアプローチ
APPROACH
現役歯科医師 × MBA のダブルキャリアが、
“再現性ある医院経営”を設計します。
1代・女性院長として、わずか3年で年商1億円を達成し、現在は年商1億円超の中規模歯科医院を経営しています。
MBAを取得した歯科医師として、感覚や勘に頼るのではなく、PL・BS・CFといった財務指標に基づいた経営判断を実践。
さらに、DX推進をはじめ、LINE・SNS・Google広告・MEOなどのマーケティングや採用活動をすべて内製化し、デザインやブランディングの運用まで自ら手掛けています。
これらの経験をもとに、経営が“仕組みで回る医院”を目指す院長の方々を支援し、最終的には自走できる体制づくりを伴走しています。
また学会や講演、司会などの対外活動も積極的に行い、幅広い分野での知見を共有しています。

実績紹介
CASES新規開業〜5年以内の男性院長の医院に、
WEB・診療・数字の「仕組み化」を
伴走支援しています。
-
G医院|WEB導線と数字の見える化
WEB経路と診療データを分析し、集患と収益構造を整理。
-
U歯科|メンテ率UPと保険点数+5万点
SPT・検査・フッ素の算定漏れを防ぐ仕組みで、リピートと売上を強化。
-
江北デンタルクリニック|新規開業トータル支援
GMB・Instagram設計と事業計画の伴走で、開業初期の集患と資金計画を支援。
こんなお悩みありませんか?
-

自費・矯正が伸びない/マーケが苦手
-
人材育成・チーム作りが場当たり
-
数字(PL/BS/CF)が読めず、投資や採用判断が怖い
-
院長の時間が奪われ、仕組みが育たない

三位一体で改善
医院経営の課題を、勘や感覚ではなく
「仕組み」と「数値」で可視化・再設計します。
-
診断|課題の可視化
ユニット稼働率・来院導線・入電/LINE対応・広告費・原価や労働分配など、医院全体のKPI(重要指標)を分析し、現状のボトルネックを明確化。

-
 設計|仕組みの再構築
GIO(最上位目標)・SBO(戦略的業務目標)を基に、組織体制や評価制度、業務標準、収益モデル、広告設計を再構築し、経営の仕組みを最適化。
-
伴走|実行と検証
月次レビュー(PL/BS/CF)を行いながら、スプリント改善を繰り返し、現場に定着する“数字で語れる経営”を支援。

-
 内製化|自走できるチームへ
LINE/Lステップ・SNS・MEO・広告運用・院内デザインなどを内製化し、最終的には院内でマーケティング・採用・教育まで完結できる体制へ導きます。
提供メニュー
SERVICES-
無料経営診断(30分)
課題の仮説を立て、“明日から実行できる打ち手”をご提案します。
-
月次伴走コンサル
PL・BS・CFなどの数値をもとに、現場に根づく改善を継続的にサポートします。
-
内製化ブートキャンプ
LINE運用・SNS・広告・採用・デザインなどを自院で回せる体制を構築します。
-
院内研修/評価制度設計
主任クラスの育成や心理的安全性を高め、再現性ある評価制度を整えます。
ご相談から支援までの流れ
FLOW-

無料診断予約
-

現状ヒアリング
-

初期設計プラン提示
-

月次伴走 or
内製化支援開始
お知らせ
NEWS-
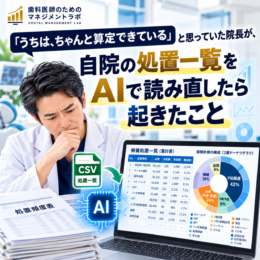 2026.10.12
「うちは、ちゃんと算定できている」と思っていた院長が、自院の処置一覧をAIで読み直したら起きたこと
経営 想定キーワード:歯科 算定 取りこぼし/療養処置一覧 集計/歯科医院 保険診療 内訳 メタディスクリプション案:現役院長が、自院の療養処置一覧をAIスキルで読み直したら、医科歯科連携・成人フッ素・口腔機能の算定漏れが見つかりました。半年で粗利率1%改善までの経緯と、保険診療の構成を2重ドーナツで見る方法をご紹介します。 「うちは、ちゃんと算定できている」。そう思っていました。 開業して数年。スタッフには全体ミーティングで算定のルールを伝えていましたし、レセプトの返戻も多くはない。処置頻度表も毎月レセコンから出していました。数字は、出していたのです。 ただ、「出していた」のと「読んでいた」のは、別のことでした。 1. きっかけは、クライアントではなく自分の医院だった コンサルティングでクライアント医院の処置頻度表を読む機会が増え、AIスキルで集計表とグラフを作る流れが固まってきたころ、ふと思いました。これを自分の医院でやったら、どうなるのだろう。 正直に言えば、少し気が進みませんでした。人の医院の課題を指摘している立場で、自院に同じ穴が見つかったら格好がつかない。それでも、人に勧めるものを自分で試していないのは筋が通らないと思い、自院の処置一覧CSVをAIに渡しました。 出てきた集計表を眺めて、最初に目に留まったのは、医科歯科連携の管理料がほとんど算定されていないことでした。糖尿病や抗凝固薬の患者さんは少なくないはずなのに、数字がない。やっていないのではなく、「やっているのに算定していない」のでした。 2. 「やっている」と「算定している」の間にあった溝 ひとつ見つかると、続けて見えてきます。 次は医管でした。歯科疾患在宅療養管理料などの算定要件である処置前の血圧測定が、記録に残っていない日がありました。測ってはいる。けれど、記録として残す仕組みが弱かった。 さらに、成人のフッ素塗布。子どもの口腔機能発達不全症。高齢の方の口腔機能低下症。どれも、全体ミーティングで「やるようにしましょう」とスタッフに伝えていた項目です。ところが数字を見ると、算定回数は対象患者さんの数と釣り合っていませんでした。 理由を追いかけてみると、個々のSPTの現場では、衛生士が前回と同じ施術内容を続けていたのです。新しい算定項目について、その場で院長に確認する流れがなかった。全体ミーティングで伝えたことが、チェアサイドの判断にまでは降りていなかった。これはスタッフの問題ではなく、確認する仕組みを作っていなかった私の問題でした。 3. 半年でやったこと やったことは、派手ではありません。 まず、見つかった項目ごとに「誰が、どのタイミングで、何を確認するか」を決めました。医科歯科連携なら、初診時の問診で既往歴と服薬をチェックした時点で、受付が対象患者さんにフラグを立てる。血圧測定なら、測定値をカルテのどこに記録するかを統一する。口腔機能の管理料なら、年齢と症状で対象になりうる患者さんを衛生士がリストアップし、院長が月1回まとめて確認する。 訪問診療も同じ時期に見直しました。訪問は算定項目が多く、書式が担当者ごとにばらつくと、取りこぼしも転記ミスも増えます。書式を揃え、訪問後にその場で記入が終わる形にしました。 そして毎月、処置頻度表をAIスキルで読み直し、前月との差を確認する。これを半年続けました。 結果として、保険点数は月あたり1〜3万点ほど上がり、粗利率は1%改善しました。新しい設備も、新しいスタッフも、新しい患者さんも要りませんでした。すでにやっていた診療を、きちんと算定しただけです。 4. 保険点数の「合計」ではなく「中身」を見る ここまでは私の医院の話ですが、同じことはどの医院でも起きています。 「先月の保険点数は〇〇万点でした」。ここまでは、ほとんどの院長先生が把握されています。では、そのうち歯周治療が何割で、補綴が何割で、予防が何割かと聞かれたら、いかがでしょうか。 保険診療の合計点数は、いわば体重のようなものです。増えた減ったは分かっても、筋肉が増えたのか脂肪が増えたのかは、体組成を測らなければ分かりません。医院の「体組成」にあたるのが、保険診療の構成です。私が自院の穴に気づけたのも、合計ではなく構成を見たからでした。 5. 療養処置一覧を46項目に整理するAIスキル 私が使っているのが「ryouyousyoti」というAIスキルです。レセコンから出力した療養処置一覧のCSVを、決まった順番の集計表に並べ替え、グラフ用のデータまで整えます。 集計表は、初診料・再診料から始まり、デンタル撮影、パノラマ、CT、歯周検査、スケーリング、SRP、実地指導、フッ化物関連、SPT、P重防、長期管理、シーラント、小児口腔機能管理、歯周外科、抜歯などの外科、エンド、CR、CADインレー、歯冠修復の素材別内訳、クラウン維持管理、義歯、リハビリ、在宅(訪問)と続く46項目です。項目ごとに、点数・月回数・年回数・全体に占める割合が並びます。 レセコンの処置名は細かく分かれているうえ、表記の揺れもあります。これを人の手で毎回整理するのは骨の折れる作業ですが、AIが項目名を照合して所定の行に振り分けてくれます。私の医院で「毎月読み直す」が続いたのは、この手間がなかったからです。 6. 2重ドーナツグラフで、医院の姿をつかむ 集計表の隣には、グラフ用のカテゴリ集計が作られます。カテゴリは「P処関連」「う蝕予防関連」「治療(手技・処置)」「補綴」「訪問」の5つです。 これを2重のドーナツグラフにします。内側の輪が5カテゴリの割合、外側の輪がその内訳となる個別の処置です。内側で「うちはP処関連が半分を占めている」と大づかみにし、外側で「その中でもSPTとスケーリングが大きい」と詳細を確認する。1つのグラフで、全体像と中身の両方が見える仕組みです。 同じ保険点数の医院でも、構成はまったく異なります。補綴の割合が大きい医院は、治療中心で新患への依存度が高い傾向があります。P処関連や予防の割合が大きい医院は、メインテナンスの患者さんに支えられていて、月ごとの売上が安定しやすい。訪問の割合が一定ある医院は、外来とは別の柱を持っていることになります。 どれが正解ということではありません。大切なのは、先生が目指している医院像と、現実の構成が合っているかどうかです。「予防型の医院を目指している」とおっしゃる先生のグラフが補綴中心だったとしたら、そこに取り組むべき課題があります。私の場合は、「継続管理を大事にしている」と言いながら、管理料の数字がそれに追いついていませんでした。 まとめ 保険診療の構成は、医院の現在地を映す地図のようなものです。年に一度でも作っておくと、数年後に振り返ったとき、医院がどう変わってきたかがはっきり分かります。 そして、算定の取りこぼしは、知識の不足ではなく仕組みの問題であることがほとんどです。「やっている」を「算定している」に変えるのは、新しい技術ではなく、誰がいつ確認するかを決めることでした。 院長のための歯科マネジメントラボでは、この集計表をもとに、先生の目指す医院像と現状のギャップを一緒に確認しています。私が自院でやったことを、そのまま順番にお伝えします。 この記事でご紹介したスキルは、院長先生ご自身で内製化できるプロンプトとしてご用意しています。欲しい方はご連絡ください。 まずは30分の無料経営診断で、院長先生の医院の数字を一緒に見てみませんか。 LINEで無料診断を予約する / フォームからお問い合わせ ※算定にあたっては、最新の診療報酬点数表と施設基準をご確認ください。本記事の数値は筆者の医院の実績であり、効果を保証するものではありません。
-
 2026.09.21
AI×財務わかりやすいシートが簡単に作れる!
「現金が数千万あるのに、安心できない医院」。決算を7枚で読むと見えてくるもの 通帳に現金はある。でも、それは本当に「自分のお金」でしょうか。架空のサンプル医院の決算を使い、PL・BS・キャッシュフロー・資金繰り予測など7枚の分析シートで医院のお金の流れを読み解く方法を、AIスキルとあわせてご紹介します。 ※この記事に登場する「サンプル歯科医院」は、説明のために作成した架空の医院です。数値はすべてサンプルであり、実在の医院・クライアントのデータではありません。 「通帳には十分なお金がある。だから、うちは大丈夫」。 院長先生、そう思っていませんか? 売上が伸びている。通帳の残高も減っていない。赤字だと言われても、実感がない。歯科医院の経営では、こうした「なんとなく大丈夫」が、数年後に大きな差になって表れます。 この記事では、架空のサンプル医院の決算を題材に、7枚の分析シートでお金の流れを読み解いていきます。読み終えるころには、あなたの医院の決算書で「どこを見ればよいか」が分かるようになっているはずです。 1. PLだけ、通帳だけでは、医院の本当の姿は見えない 決算書を受け取ったとき、多くの院長先生が見るのは損益計算書(PL)の一番下、つまり「利益が出たかどうか」です。そして日々の安心材料にしているのは、通帳の残高でしょう。 ところが、この2つはどちらも医院の一面しか映していません。 借入金の返済は、経費になりません。お金は確実に出ていくのに、PLには表れないのです。逆に減価償却費は、経費になるのにお金は出ていきません。つまり、利益とお金の動きは、もともと別のものです(この仕組みは「売上はあるのになぜかお金がない…」黒字倒産を招く5つの意外な落とし穴で詳しく解説しています)。 そして通帳の残高は、「いくらあるか」は教えてくれても、「そのお金がどこから来たのか」は教えてくれません。 2. 試算表を渡すだけで、7枚の分析シートができる PL、BS、キャッシュフロー、資金繰り。これらをセットで見る必要があると分かっていても、毎回手作業で作るのは現実的ではありません。 そこで活用しているのが、「cashflow」というAIスキルです。決算データや月次試算表の入ったExcelをAI(Claude)に渡すだけで、次の7枚のシートが出来上がります。 月次決算の変化(PL推移):売上を窓口・保険請求・自由診療・物販に分け、経費の内訳とともに推移を追う 年次決算の売上対比:各費用が売上の何%にあたるかを、目安の比率とコメント付きで示す BS(貸借対照表):資産と負債・純資産を左右に並べ、貸借が一致しているかまでチェック CF(キャッシュフロー計算書):営業・投資・財務の3区分で算出し、期末の現金残高をBSと照合 資金繰り予測:12ヶ月先までの現金残高を予測。資金が不足する月は赤く警告 中長期計画・財務分析:5年間の予測と、収益性・安全性・効率性の指標を目安つきで一覧に KPIダッシュボード:重要な数字をカード型でまとめ、「適正/要注意」を自動で判定 すべてのシートが数式でつながっているので、青字の前提条件を書き換えるだけで「スタッフを2名増やしたら」「売上が5%伸びたら」といった試算ができます。 3. 【サンプル】現金9,000万円の医院を、7枚で読んでみる ここからは、架空の「サンプル歯科医院」の数字で、実際の読み解き方を見ていきます。繰り返しになりますが、以下はすべて説明用のサンプルデータです。 設定はこうです。自費率は約60%。開業時に、運転資金を多めに借り入れてスタートした医療法人です。 項目R6(2024)R7(2025)R8(2026)目標売上高7,800万円9,600万円1億1,800万円自費率58%60%60%粗利率74%75%75%営業利益−1,290万円−460万円+460万円 (サンプルデータ) PLから分かること。 売上は1年で約23%伸び、営業赤字は1,290万円から460万円へと縮小しています。自費率が高い分、技工費率は13%とやや高めですが、粗利率は75%を確保。R8には黒字転換が見えています。PLだけを見れば、「赤字だが、順調に回復している医院」です。 BSの現金から分かること。 手元の現金預金は9,000万円。月商の約11倍です。一般的には月商の1〜3倍あれば余裕があると言われますから、かなり厚い水準です。赤字の時期でも資金繰りに追われず、採用や広告への投資を続けられたのは、この運転資金があったからです。ここだけを見れば、「お金に余裕のある医院」です。 では、この医院は安心なのでしょうか。 4. 【サンプル】そのお金は「稼いだお金」か、「借りたお金」か BSの右側、つまり「お金の出どころ」に目を移すと、景色が変わります。 BSの主な項目(R7期末・サンプル)金額現金預金9,000万円(月商の約11倍)長期借入金約1億6,200万円(月商の約20倍)繰越利益剰余金(累積赤字)−2,400万円純資産合計−1,740万円 (サンプルデータ) 9,000万円の現金の裏側には、月商の約20倍にあたる借入金があります。借入金は月商の6倍以下がひとつの目安ですから、これは相当に重い水準です。手元のお金は、稼いで貯めたものではなく、借りて確保したものでした。 そしてキャッシュフロー計算書を見ると、その影響がはっきり表れます。 キャッシュフロー(R7・サンプル)金額営業CF(本業で生んだお金)+740万円投資CF(設備投資)−320万円財務CF(借入金の返済)−1,200万円現金の増減−780万円 (サンプルデータ) 営業赤字でも、減価償却費を足し戻すと本業では740万円のお金を生んでいます。ここは良い材料です。しかし、年間1,200万円の返済がそれを上回り、現金は1年で780万円減りました。資金繰り予測のシートでも、現金は毎月約43万円ずつ減っていく見通しです。 9,000万円あれば、すぐに困ることはありません。けれどこの医院は、「現金があるから安心」なのではなく、**「黒字化までの時間を、現金で買っている」**状態なのです。 5. 7枚を通して見ると、「次にやるべきこと」が1つに絞れる PLだけなら「回復中の赤字の医院」。通帳だけなら「お金持ちの医院」。どちらも間違いではありませんが、どちらも一面でしかありません。 7枚を通して読むと、このサンプル医院が取り組むべきテーマは1つに絞られます。手元資金に余裕があるうちに、利益と減価償却費で返済を賄える体質へ移ることです。 中長期計画のシートで試算すると、R8の黒字化を境に、簡易フリーキャッシュフロー(利益+減価償却費−返済)がプラスに転じます。ここが、手元資金を「取り崩す」段階から「増やす」段階への転換点です。逆に言えば、R8の計画が1年遅れると、その分だけ現金が減り続けます。 だからこそ、R8計画で約28%増える人件費が、それを上回る粗利の増加につながっているか。自費率60%を支える新患を、広告費で獲得できているか。追いかけるべき数字も、自然と決まってきます。 最後に、あなたの医院について、3つだけ問いかけさせてください。 通帳の現金は、月商の何ヶ月分ありますか? そのお金は、稼いだお金ですか。借りたお金ですか? 毎年の返済額を、利益と減価償却費で賄えていますか? もしこの問いにすぐ答えられないなら、一度、決算を7枚に広げて見てみるタイミングかもしれません。 院長のための歯科マネジメントラボでは、この分析シートをもとに、院長先生と一緒に数字を読み解き、次の打ち手を考えています。 まずは30分の無料経営診断で、院長先生の医院の数字を一緒に見てみませんか。 LINEで無料診断を予約する / フォームからお問い合わせ ※本記事の「サンプル歯科医院」は、解説のために作成した架空の医院です。掲載した数値はすべてサンプルデータであり、実在の医院・クライアントの数値ではありません。目安として示した比率は一般的な参考値で、医院の規模や診療方針によって適正水準は異なります。
-
 2025.12.25
年商1億円を「安定して」続けるということ
年商1億円を「安定して」続けるということ ― 歯科医院経営のリアル ― 私は泉崎ファミリー歯科という歯科医院を経営しています。年商はここ数年、**1億円以上(業界上位10%未満)**を維持しています。 正直に言うと、1億円そのものは、別にすごい数字ではありません。 ただし、 戸建て開業 CT・iTeroなどの重装備 借入返済・リース料 物価高・人件費高騰 女性スタッフ中心による離脱リスク こうした条件下で、利益を安定させ続けることは、想像以上に難しいと感じています。 経営は「感覚」ではなく「逆算」と「設計」 私が一貫してやっているのは、 欲しい利益から逆算する 自前の集患の仕組みを作る キャッシュフローを常に把握する ということです。 何でも自分で理解し、必要な時だけ業務委託し、内製化できそうなら内製化し、合わなければ一度止める。そして、また再開する。 この試行錯誤の繰り返しです。 目標はシンプルで、営業利益を「毎月、3か月毎、合格ラインに乗せる」こと。 キャッシュフローは「ズレ」を見る 特に見ているのは、 年間支払いスケジュール 税金・賞与・消費税 年間払いの広告費・研修費 さらに、 日数が少ない月の保険点数 学会・検診での休診 勤務医の費用対効果 こうしたズレが出やすいポイントを事前に把握します。 管理会計で「診療別」に見る 診療内容ごとに、 直接原価 間接原価(時間・人件費) を分けて考えます。 保険(補綴・保存・メンテ)自費(セラミック、インプラント、ワイヤー矯正、小児矯正、マウスピース、ダイレクトボンディング等) それぞれについて、 どこから患者さんが来ているのか 獲得コストは何か リスティング広告 SEO MEO Instagram ブログ は、問診票の動線で必ず確認します。 結果として起きたこと 自費はやや減少 保険メンテナンスは増加 勤務医が増え、属人性が低下 とりあえず週6開ける体制に(脳筋ですが…) 結果的に、 粗利率は改善 広告費は大幅削減 それでも新患数・自費率は維持 特に効果が大きかったのは、WEB予約のオペレーション設計です。 ジニー、アイブリー、エルステップを使い込みました。 Instagramやブログも侮れません。正中離開などの分かりやすい症例、丁寧な治療解説は、ロングテールでもAI検索に拾われ始めています。 スタッフにも「経営の現実」を共有 年末には、 人件費・材料費の高騰 賞与の全国・県内相場 今後の診療報酬改定の見通し を、中医協資料も使って説明しました。 「数字を隠さない」ことは、結果的にチームの安定につながると感じています。 若手院長の皆さんへ 借金完済まで、本当に大変だと思います。 でも、数字を見て、設計して、淡々と続ける。 それだけで、景色は少しずつ変わります。 わが社の新年度のスケジュールは 新年の経営計画発表後、それを固めている時期 読んでいるあなたも、実りのある1年になりますように。もうひと踏ん張り、いきましょう。
-
 2025.12.04
売上はあるのになぜかお金がない…」黒字倒産を招く5つの意外な落とし穴
#「売上はあるのに、なぜかお金がない…」黒字倒産を防ぐために知っておきたい5つのこと「今月も売上は順調だった。でも、通帳を見るとなぜかお金が増えていない…」歯科医院を経営していると、こんな違和感を覚えたことはありませんか? 決算書では利益が出ているはずなのに、手元の現金はいつもギリギリ。この"利益と現金のズレ"は、多くの院長先生が感じている悩みです。そして、この違和感を放置してしまうと、最悪の場合「黒字倒産」——利益が出ているのに倒産する——という事態に陥ることがあります。東京商工リサーチの調査によると、倒産した企業のうち、直前期まで営業黒字だった企業の割合はおよそ5割にのぼります(2019年〜2020年のデータ)。つまり **倒産する会社の約半分は、帳簿の上では「儲かっていた」会社** なのです。> 参考:東京商工リサーチ「倒産企業の財務データ分析」調査(2019年・2020年)この記事では、なぜ「利益≠お金」になるのか、そしてどうすれば健全なキャッシュフローを維持できるのかを、5つのポイントに分けてわかりやすく解説します。---## 1. 会社が潰れる本当の理由は「赤字」ではなく「現金不足」「赤字=倒産」と思いがちですが、実はそうではありません。会計学の世界では「利益は意見、キャッシュは事実(Earnings are an opinion, cash is a fact)」という有名な格言があります。利益は会計処理のルールや判断によって変わりますが、手元にある現金の額は誰が見ても同じ「事実」です。会社が倒産するのは、赤字になったときではなく、**支払うべきお金が手元になくなったとき**です。逆に言えば、赤字であっても手元に現金があれば会社は存続できます。稲盛和夫氏は著書『稲盛和夫の実学——経営と会計』の中で「キャッシュベース経営の原則」を経営の柱の一つとして掲げ、帳簿上の利益ではなく実際の現金の動きに基づいて経営判断を行うことの重要性を説いています。つまり、利益を見て安心するのではなく、「今、銀行口座にいくらあるか?」「来月の支払いは足りるか?」という現金ベースの視点を持つことが、院経営の出発点になります。 ---## 2. 「お金は出ていくのに、経費にならない」という落とし穴利益と現金がズレる最大の原因は、**「お金が出ていくのに、帳簿上は経費にならない支出」** が存在することです。代表的なものが2つあります。**① 借入金の返済**銀行から借りたお金を毎月返済するとき、当然キャッシュは減ります。しかし、返済は「借りたお金を返しているだけ」なので、会計上は経費になりません。つまり、利益計算には一切影響しないのに、通帳からはお金が出ていく。これが、利益と現金のズレを生む大きな要因です。**② 資産の購入(設備投資・敷金など)**チェアやCTなどの高額設備を購入した場合、それは将来価値を生む「資産」として扱われます。購入した時点では経費にならず(減価償却で少しずつ経費化されます)、でもキャッシュは一気に出ていきます。さらに厄介なのは、帳簿上の利益に対して法人税がかかること。手元の現金が減っているのに「利益が出ている」という理由で税金を支払わなければならない。これが「黒字なのにお金が足りない」の正体であり、黒字倒産の基本的なメカニズムです。小堺桂悦郎氏の著書『なぜ、社長のベンツは4ドアなのか?』では、この「利益と現金のズレ」がわかりやすいエピソードで解説されており、経営者が陥りやすい"お金の錯覚"を知る入門書としておすすめです。---## 3. 「売上が多い=安心」ではない——キャッシュフロー構造で差がつく「売上が伸びていれば大丈夫」——この考え方は実は危険です。「歯科医師が学べる経営の学校」で紹介したケーススタディを見てみましょう。- **A医院**:月商500万円。しかし借入金の返済が重く、手元に残るお金はわずか**15万円**。- **B医院**:月商450万円。返済負担が軽く、手元には**100万円**が残る。売上だけを比べればA医院のほうが「うまくいっている」ように見えます。でも、実際の資金余力はB医院の方がはるかに安定しています。A医院は、ひとつ予期しない出費があればすぐに資金ショートしかねない状態です。大切なのは「売上がいくらか」ではなく、**「最終的に手元にいくら残るか」** というキャッシュフロー構造を見ること。売上を追いかけることと、経営が安定することはイコールではありません。---## 4. 借入は「悪」ではない——むしろ倒産を防ぐ戦略的な武器「借金はできるだけしたくない」「無借金経営が理想」——こう考える院長先生は多いかもしれません。しかし、その考え方がかえって経営を危うくすることがあります。歯科医院の経営では、材料費やスタッフの人件費など、患者さんからの入金より先にお金が出ていく場面が日常的に発生します。この「お金が入ってくるまでのタイムラグ」を埋めるのが「運転資金」であり、必要に応じて金融機関から借り入れて確保するのは、健全な経営判断です。『餃子屋と高級フレンチでは、どちらが儲かるか?』(林總 著)で紹介されている管理会計の視点でも、事業を回し続けるために必要な運転資金の確保は経営の基本動作として位置づけられています。ポイントは、「追い込まれてから慌てて借りる」のではなく、**「余裕があるうちに、計画的に資金を確保しておく」** ということ。資金繰りに余裕があるときほど、金融機関の審査も通りやすく、良い条件で借り入れることができます。逆に、本当にお金がなくなってからでは、借りること自体が難しくなります。借入は「経営の失敗」ではなく、「経営を安定させるための戦略」。この発想の転換が、倒産リスクを大きく下げます。---## 5. 設備投資は「感覚」ではなく「数字」で判断するセクション2で触れた「資産の購入」の中でも、特に経営へのインパクトが大きいのが大型の設備投資です。「この機械を入れればきっと売上が上がる」「数年で回収できるだろう」——こうした感覚的な判断は、キャッシュフローを悪化させる大きな原因になります。「歯科医師が学べる経営の学校」でも解説していますが、たとえば口腔内スキャナーを導入する場合、「売上が上がるかどうか」だけでなく、以下のような要素をトータルで考える必要があります。- その投資によって新たに得られる利益はいくらか- 利益に対してかかる税金- 減価償却のスケジュール(経費になるが現金は出ていかない費用)- 借入で購入する場合の毎月の返済額- ランニングコスト(保守料、消耗品、広告費など)- 将来の利益を「現在の価値」に割り引いて計算する視点(割引率の考え方)これらを総合的に分析して初めて、「この投資は本当にプラスになるのか?」を客観的に判断できます。大きな買い物ほど、「CFO(最高財務責任者)の目線」で冷静に数字と向き合うことが大切です。---## まとめ:「利益」の裏にある「お金の流れ」を見る目を持とうここまでお伝えした5つのポイントを整理します。1. **会社を潰すのは赤字ではなく「現金不足」。** 利益ではなくキャッシュを基準に経営を見る。2. **「経費にならない支出」が利益と現金のズレを生む。** 借入返済と資産購入がその代表。3. **売上の大きさ=経営の安定ではない。** キャッシュフロー構造こそが安定の鍵。4. **借入は「悪」ではなく、倒産を防ぐ「戦略」。** 余裕があるうちに計画的に資金を確保する。5. **設備投資は感覚ではなく数字で判断。** CFO視点で投資対効果を冷静に分析する。歯科医院の経営において、売上や患者数といった「見えやすい数字」を追いかけることはもちろん大切です。しかし、それと同じくらい——いえ、それ以上に大切なのは、その裏側にある「お金の流れ(キャッシュフロー)」を正しく把握し、管理することです。最後に、あなたに問いかけます。**「あなたの医院の帳簿上の利益と、実際の銀行口座の残高。その差がなぜ生まれているか、正確に説明できますか?」**もしこの問いに自信を持って答えられないなら、今こそキャッシュフローと向き合うタイミングかもしれません。---**参考文献**- 東京商工リサーチ「倒産企業の財務データ分析」調査(2019年・2020年)- 稲盛和夫『稲盛和夫の実学——経営と会計』(日本経済新聞出版)- 小堺桂悦郎『なぜ、社長のベンツは4ドアなのか?——誰も教えてくれなかった!裏会計学』(フォレスト出版)- 林總『餃子屋と高級フレンチでは、どちらが儲かるか?』(ダイヤモンド社)
よくあるご質問
FAQ-
Q
無料診断だけでも大丈夫?
Aはい。診断だけで実行可能なアクションをお渡しします。
-
Q
自費や矯正の知見は?
A現場実装と数値管理の両面で支援します(導線設計/媒体設計/カウンセリング体制)。
-
Q
広告は代理運用ですか?
A初期は伴走、最終的に内製化できるよう設計・教育します。
-
Q
スタッフ教育も対応?
A役割定義・評価制度・研修設計まで包括的に支援します。
-
Q
どの規模が対象?
A開業5年以内/スタッフ10名前後を最も得意領域としています。
現役院長/MBA歯科医師|現場と
数字の両輪で成果に直結
相談内容は守秘徹底。
誇大表現・不適切な表示は行いません。
30分の無料診断で、
“何から直すか”を明確にします。
LINEでかんたん予約。所要1分。